Domain schadstoff-gutachter.de kaufen?
Wir ziehen mit dem Projekt
schadstoff-gutachter.de um.
Sind Sie am Kauf der Domain
schadstoff-gutachter.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain schadstoff-gutachter.de kaufen?
Was ist der abschreibungsbetrag?
Der Abschreibungsbetrag ist der Betrag, um den der Wert eines Vermögensgegenstandes im Laufe seiner Nutzungsdauer abnimmt. Er wird berechnet, um den Wertverlust aufgrund von Abnutzung, technischem Fortschritt oder veränderten Marktbedingungen zu erfassen. Die Abschreibung dient dazu, die Anschaffungskosten eines Vermögensgegenstandes über seine Nutzungsdauer zu verteilen und somit die tatsächlichen Kosten für die Nutzung des Gegenstandes darzustellen. Der Abschreibungsbetrag wird in der Buchhaltung als Aufwand verbucht und mindert den Gewinn des Unternehmens. Unternehmen müssen die Abschreibungsbeträge regelmäßig über die Nutzungsdauer des Vermögensgegenstandes hinweg erfassen, um eine korrekte Darstellung des Unternehmensvermögens zu gewährleisten. **
Wie berechnet man den abschreibungsbetrag?
Um den Abschreibungsbetrag zu berechnen, muss zunächst der Anschaffungswert des Wirtschaftsguts ermittelt werden. Anschließend wird die Nutzungsdauer des Wirtschaftsguts festgelegt, also der Zeitraum, über den es voraussichtlich genutzt wird. Der Abschreibungsbetrag pro Jahr ergibt sich dann durch die Division des Anschaffungswerts durch die Nutzungsdauer. Alternativ kann auch die lineare Abschreibungsmethode angewendet werden, bei der der Abschreibungsbetrag pro Jahr konstant ist. Es ist wichtig, den Abschreibungsbetrag korrekt zu berechnen, um die Wertminderung des Wirtschaftsguts angemessen zu berücksichtigen und die finanzielle Situation des Unternehmens realistisch darzustellen. **
Ähnliche Suchbegriffe für Abschreibungsbetrag
Top-Angebote
Produkte zum Begriff Abschreibungsbetrag:
-
Immobilien Due Diligence. Prüfung, Untersuchung und Gutachten technischer Gebäudezustandserfassung, Taschenbuch von Immo Kramer, GRIN,Immobilien Due Diligence. Prüfung, Untersuchung Und Gutachten Technischer Gebäudezustandserfassung, Taschenbuch Von Immo Kramer, Grin, 978-3-668-13302-0, Seitenanzahl: 3618,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bockwyt, Esther: VT-Berichte an den GutachterVT-Berichte an den Gutachter , Kompakte Beispiele nach der neuen Psychotherapie-Richtlinie , Scheinwerferblenden & -gitter > Karosserie & Exterieur Styling , Erscheinungsjahr: 20180305, Produktform: Kartoniert, Beilage: KART, Autoren: Bockwyt, Esther, Seitenzahl/Blattzahl: 147, Abbildungen: 5 Abbildungen, 10 Tabellen, Keyword: Analytische Psychologie; Aufmerksamkeitsdefizit-/Hyperaktivitätsstörung; Depression; Entwicklungspsychologie; Evolutionspsychologie; Gesprächspsychotherapie; Gesundheitsförderung; Körperpsychotherapie; Lehrtherapeut; Psychoanalyse; Psychologie; Psychologische Diagnostik; Psychotherapeut; Psychotherapeuten; Selbstwert; Supervisor; Symptomatik; Therapeut; Verhaltenstherapie; depressive Symptomatik; körperorientierte Psychotherapie; psychoanalytische Praxis; psychologische, Fachschema: Gutachten / Psychologie~Psychologie~Psychotherapie - Psychotherapeut~Therapie / Psychotherapie~Psychotherapie / Verhaltenstherapie~Verhaltenstherapie, Fachkategorie: Psychologie, Warengruppe: HC/Angewandte Psychologie, Fachkategorie: Kognitive Verhaltenstherapie, Thema: Verstehen, Text Sprache: ger, Originalsprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: SCHATTAUER, Verlag: SCHATTAUER, Verlag: Schattauer, Länge: 185, Breite: 121, Höhe: 15, Gewicht: 173, Produktform: Klappenbroschur, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 173589730,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Qualität familienrechtspsychologischer Gutachten: Eine empirische Analyse mit Praxiskommentaren, Taschenbuch von , Peter Lang GmbH, InternationalerQualität Familienrechtspsychologischer Gutachten: Eine Empirische Analyse Mit Praxiskommentaren, Taschenbuch Von, Peter Lang Gmbh, Internationaler Verlag Der Wissenschaften, 978-3-631-67456-7, Seitenanzahl: 13640,05 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
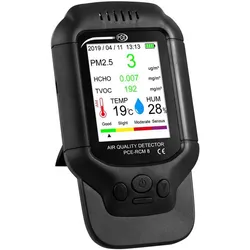
PCE Instruments, Detektor, Aerosolmessgerät (Schadstoff Messgerät)Der Multifunktions-Partikelzähler kann die Massenkonzentration, Formaldehyd und TVOC messen. Er ist speziell für die Messung in Innenräumen vorgesehen. Das 320 x 240 Pixel grosse Display zeigt direkt die aktuellen Messwerte an. Durch die einfache Bedienbarkeit und das grosse Display ist dieser Partikelzähler optimal für die Messung in Büroräumen, Schulen und Wohnräumen geeignet. Mithilfe der Datenloggerfunktion können Sie die letzten Parameter jederzeit einsehen. Dank des eingebauten Lithium-Ionen-Akkus können Sie den Partikelzähler frei an Ihrem Arbeitsplatz positionieren.209,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie berechnet man den abschreibungsbetrag aus?
Um den Abschreibungsbetrag zu berechnen, muss zunächst der Anschaffungswert des Wirtschaftsguts ermittelt werden. Anschließend wird die Nutzungsdauer des Wirtschaftsguts festgelegt, die in Jahren angegeben wird. Der Abschreibungsbetrag pro Jahr ergibt sich dann durch die Formel Anschaffungswert geteilt durch Nutzungsdauer. Alternativ kann auch die lineare Abschreibungsmethode angewendet werden, bei der der Abschreibungsbetrag pro Jahr konstant ist. Es ist wichtig, den Abschreibungsbetrag korrekt zu berechnen, um die Wertminderung des Wirtschaftsguts über die Zeit angemessen zu berücksichtigen. **
-
Wie berechnet man den Abschreibungsbetrag linear?
Der Abschreibungsbetrag linear wird berechnet, indem der Anschaffungswert eines Vermögensgegenstands durch die Nutzungsdauer geteilt wird. Der resultierende Betrag wird dann jedes Jahr als gleichbleibender Betrag abgeschrieben, bis der Vermögensgegenstand vollständig abgeschrieben ist. **
-
Wie berechnet man den Abschreibungsbetrag für ein Wirtschaftsgut? Welchen Einfluss hat der Abschreibungsbetrag auf die steuerliche Gewinnermittlung?
Der Abschreibungsbetrag wird durch die Anschaffungskosten des Wirtschaftsguts, seine Nutzungsdauer und den Abschreibungssatz berechnet. Er mindert den Gewinn und somit auch die Steuerlast des Unternehmens, da er als Betriebsausgabe steuermindernd wirkt. Die Abschreibung wird in der Gewinn- und Verlustrechnung als Aufwand verbucht und wirkt sich somit direkt auf die steuerliche Gewinnermittlung aus. **
-
Wie berechnet man den Abschreibungsbetrag für materielle Anlagegüter? Welche Methoden gibt es, um den Abschreibungsbetrag zu ermitteln?
Der Abschreibungsbetrag für materielle Anlagegüter wird durch die Anschaffungskosten abzüglich des Restwerts und der Nutzungsdauer berechnet. Es gibt verschiedene Methoden zur Ermittlung des Abschreibungsbetrags, darunter die lineare Abschreibung, die degressive Abschreibung und die Leistungsabschreibung. Jede Methode hat ihre eigenen Vor- und Nachteile und wird je nach Unternehmen und Anlagegut ausgewählt. **
Wie berechne ich den Abschreibungsbetrag für ein Vermögenswert? Was sind die verschiedenen Methoden, um den Abschreibungsbetrag zu ermitteln?
Der Abschreibungsbetrag für einen Vermögenswert wird berechnet, indem der Anschaffungswert des Vermögenswerts durch die geschätzte Nutzungsdauer geteilt wird. Die verschiedenen Methoden zur Ermittlung des Abschreibungsbetrags sind die lineare Abschreibungsmethode, die degressive Abschreibungsmethode und die Leistungsabschreibungsmethode. Jede Methode hat ihre eigenen Vor- und Nachteile und wird je nach Art des Vermögenswerts und den steuerlichen Vorschriften ausgewählt. **
Was ist der Unterschied zwischen dem linearen und dem degressiven Abschreibungsbetrag?
Der lineare Abschreibungsbetrag bleibt über die gesamte Nutzungsdauer konstant, während der degressive Abschreibungsbetrag jedes Jahr abnimmt. Der lineare Abschreibungsbetrag wird durch die Anschaffungskosten und die Nutzungsdauer des Vermögenswerts bestimmt, während der degressive Abschreibungsbetrag durch einen festen Prozentsatz des Restwerts berechnet wird. Der lineare Abschreibungsbetrag eignet sich für Vermögenswerte mit konstanter Nutzung, während der degressive Abschreibungsbetrag für Vermögenswerte mit schnellem Wertverlust geeignet ist. **
Top-Angebote
Produkte zum Begriff Abschreibungsbetrag:
-
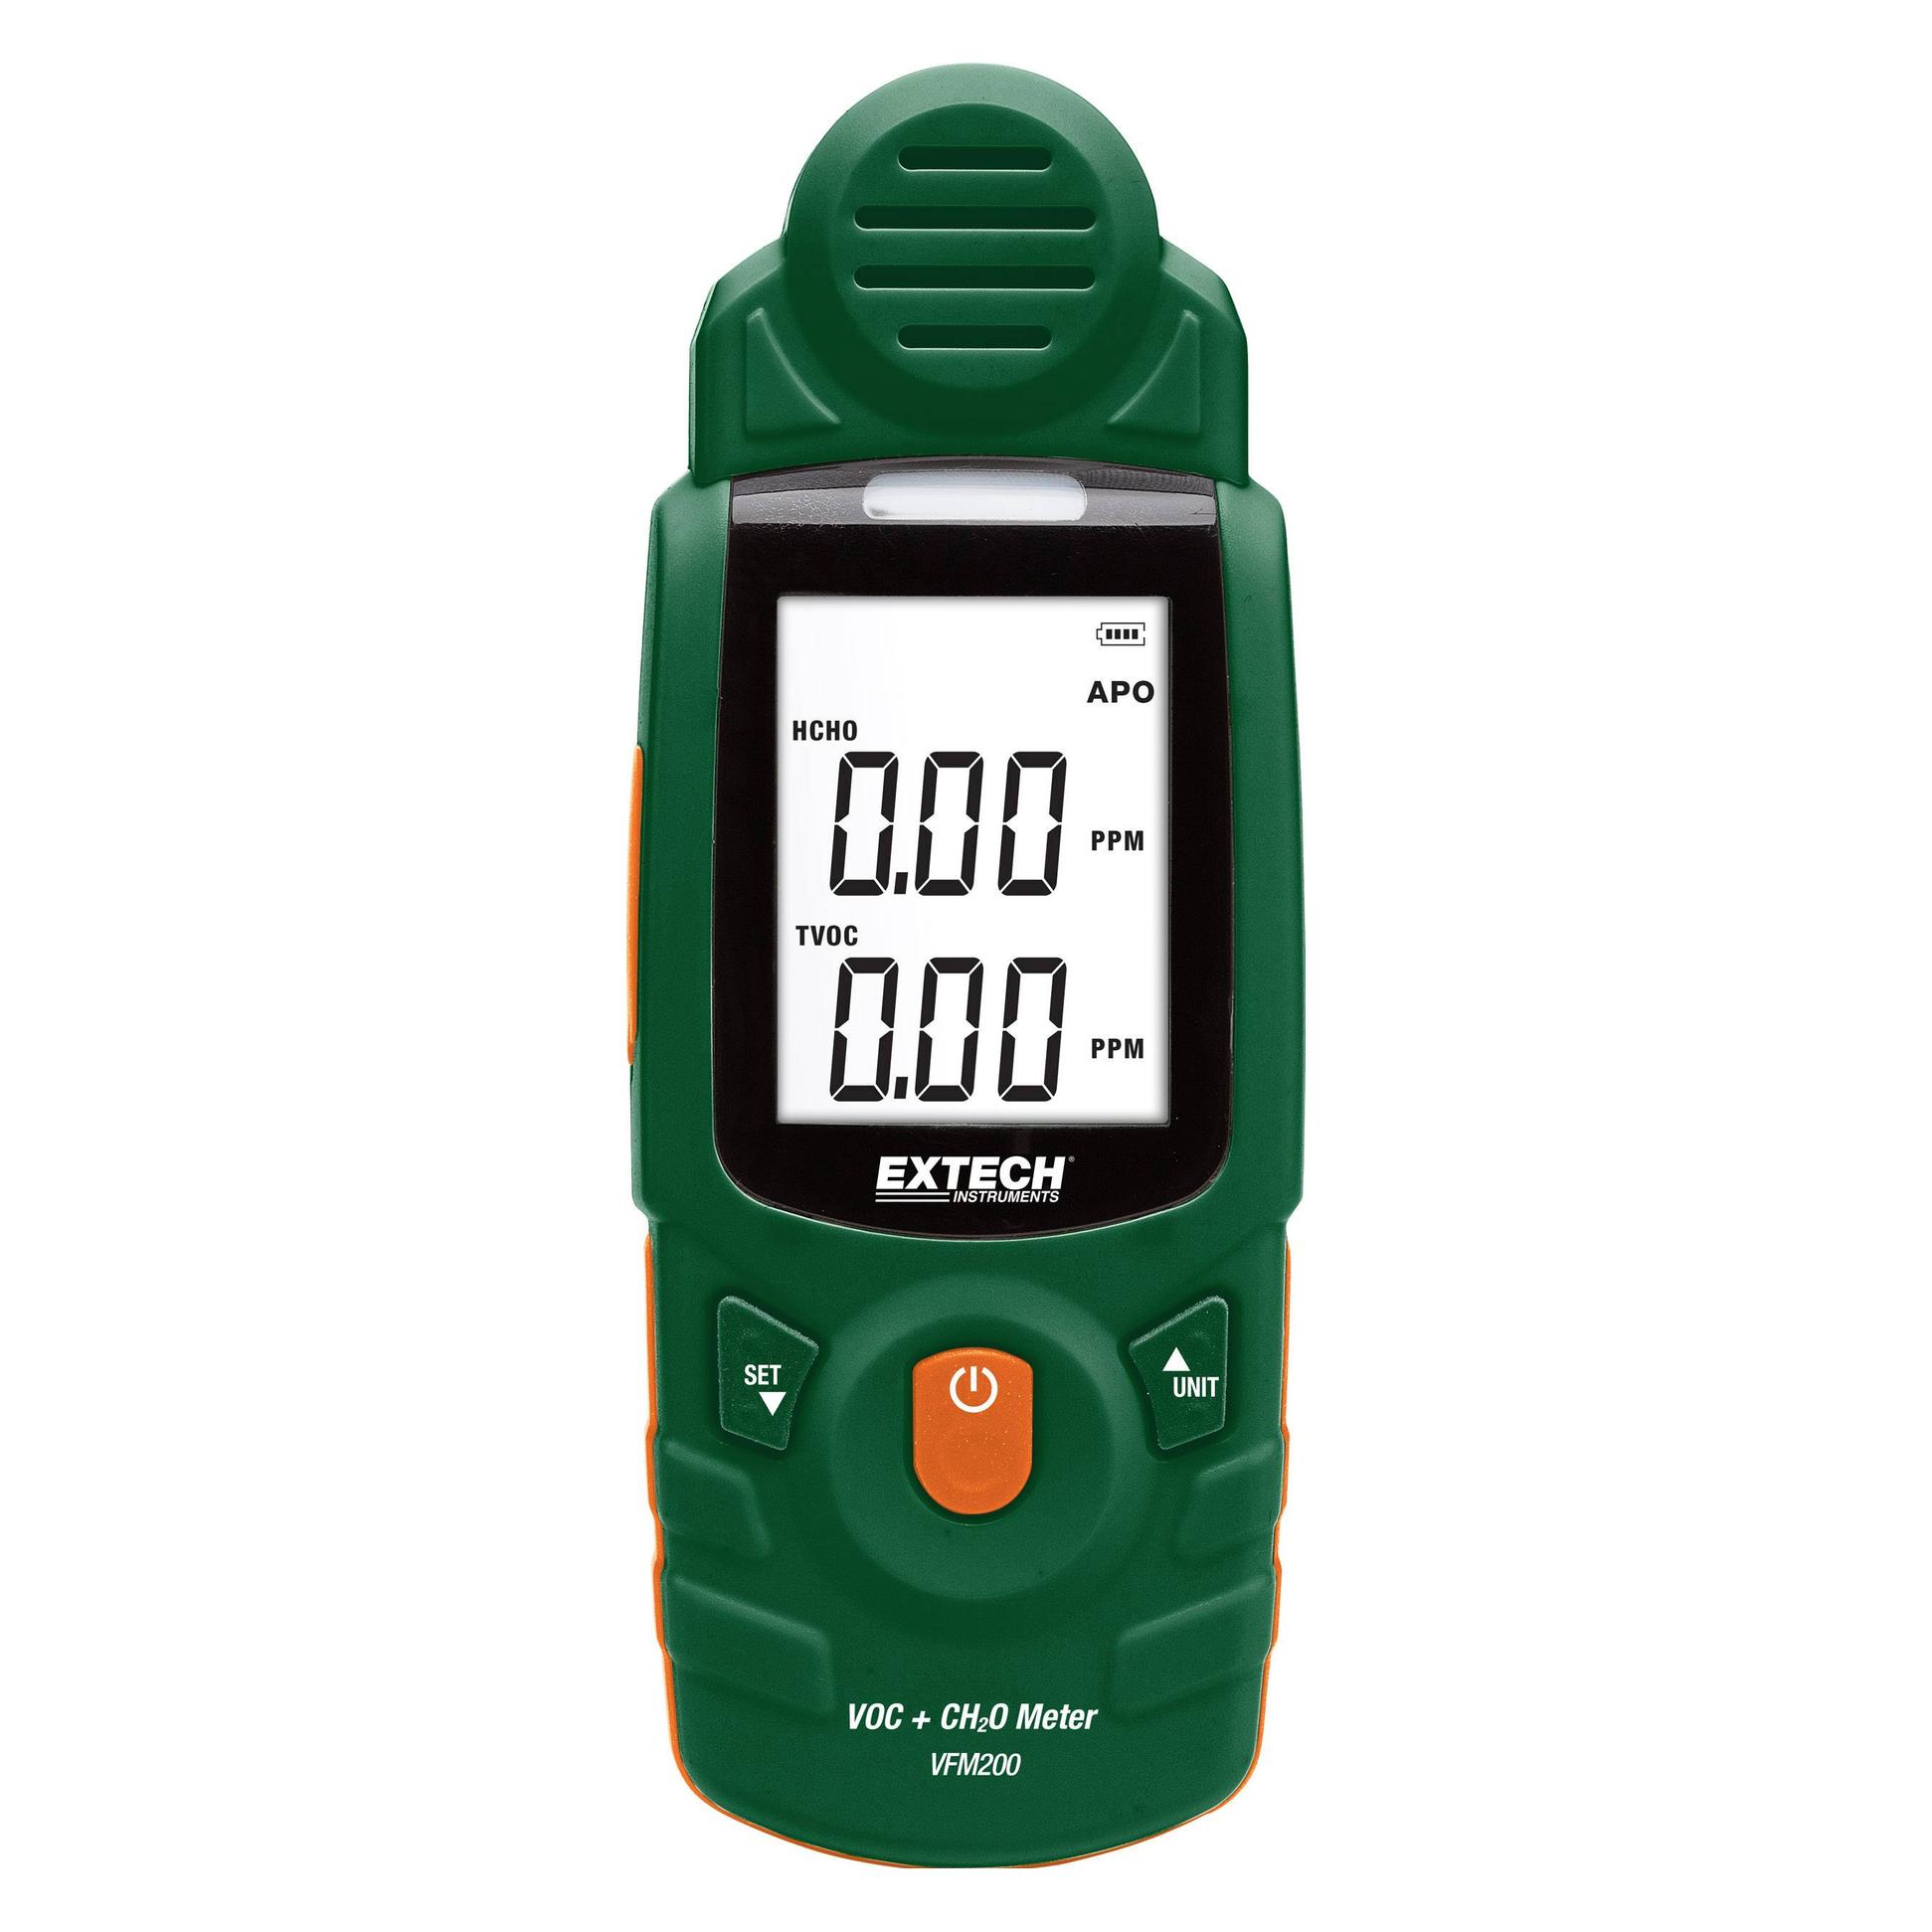
Extech, Detektor, VFM200 Schadstoff-Messgerät (Schadstoff Messgerät)Das VFM200 ist ein Messgerät für flüchtige organische Verbindungen (VOCs) und Formaldehyd, das die Konzentrationen in Echtzeit misst. Es zeichnet sich durch eine schnelle Reaktionszeit aus, ist kompakt und leicht zu transportieren, was es hervorragend für die Überprüfung der Innenraumluftqualität in Wohnungen, Büros, Fabriken, Hotels, Schulen und anderen Innenräumen geeignet macht. Mögliche Quellen für VOCs sind Farben, Beschichtungen, Klebstoffe, Zigarettenrauch, Pestizide, Körperpflegeprodukte, Autoabgase, neue Möbel, Wandbeläge, Haushaltsreiniger und Kochbrennstoffe. Zu den Chemikalien gehören Aceton, Ethylenglykol, Formaldehyd, Xylol, 1,3-Butadien, Tetrachlorethen, Schwefelwasserstoff, Ammoniak, Toluol, Benzol, Methylenchlorid, Perchlorethylen und MTBE.278,32 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Immobilien Due Diligence. Prüfung, Untersuchung und Gutachten technischer Gebäudezustandserfassung, Taschenbuch von Immo Kramer, GRIN,Immobilien Due Diligence. Prüfung, Untersuchung Und Gutachten Technischer Gebäudezustandserfassung, Taschenbuch Von Immo Kramer, Grin, 978-3-668-13302-0, Seitenanzahl: 3618,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bockwyt, Esther: VT-Berichte an den GutachterVT-Berichte an den Gutachter , Kompakte Beispiele nach der neuen Psychotherapie-Richtlinie , Scheinwerferblenden & -gitter > Karosserie & Exterieur Styling , Erscheinungsjahr: 20180305, Produktform: Kartoniert, Beilage: KART, Autoren: Bockwyt, Esther, Seitenzahl/Blattzahl: 147, Abbildungen: 5 Abbildungen, 10 Tabellen, Keyword: Analytische Psychologie; Aufmerksamkeitsdefizit-/Hyperaktivitätsstörung; Depression; Entwicklungspsychologie; Evolutionspsychologie; Gesprächspsychotherapie; Gesundheitsförderung; Körperpsychotherapie; Lehrtherapeut; Psychoanalyse; Psychologie; Psychologische Diagnostik; Psychotherapeut; Psychotherapeuten; Selbstwert; Supervisor; Symptomatik; Therapeut; Verhaltenstherapie; depressive Symptomatik; körperorientierte Psychotherapie; psychoanalytische Praxis; psychologische, Fachschema: Gutachten / Psychologie~Psychologie~Psychotherapie - Psychotherapeut~Therapie / Psychotherapie~Psychotherapie / Verhaltenstherapie~Verhaltenstherapie, Fachkategorie: Psychologie, Warengruppe: HC/Angewandte Psychologie, Fachkategorie: Kognitive Verhaltenstherapie, Thema: Verstehen, Text Sprache: ger, Originalsprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: SCHATTAUER, Verlag: SCHATTAUER, Verlag: Schattauer, Länge: 185, Breite: 121, Höhe: 15, Gewicht: 173, Produktform: Klappenbroschur, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 173589730,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der abschreibungsbetrag?
Der Abschreibungsbetrag ist der Betrag, um den der Wert eines Vermögensgegenstandes im Laufe seiner Nutzungsdauer abnimmt. Er wird berechnet, um den Wertverlust aufgrund von Abnutzung, technischem Fortschritt oder veränderten Marktbedingungen zu erfassen. Die Abschreibung dient dazu, die Anschaffungskosten eines Vermögensgegenstandes über seine Nutzungsdauer zu verteilen und somit die tatsächlichen Kosten für die Nutzung des Gegenstandes darzustellen. Der Abschreibungsbetrag wird in der Buchhaltung als Aufwand verbucht und mindert den Gewinn des Unternehmens. Unternehmen müssen die Abschreibungsbeträge regelmäßig über die Nutzungsdauer des Vermögensgegenstandes hinweg erfassen, um eine korrekte Darstellung des Unternehmensvermögens zu gewährleisten. **
-
Wie berechnet man den abschreibungsbetrag?
Um den Abschreibungsbetrag zu berechnen, muss zunächst der Anschaffungswert des Wirtschaftsguts ermittelt werden. Anschließend wird die Nutzungsdauer des Wirtschaftsguts festgelegt, also der Zeitraum, über den es voraussichtlich genutzt wird. Der Abschreibungsbetrag pro Jahr ergibt sich dann durch die Division des Anschaffungswerts durch die Nutzungsdauer. Alternativ kann auch die lineare Abschreibungsmethode angewendet werden, bei der der Abschreibungsbetrag pro Jahr konstant ist. Es ist wichtig, den Abschreibungsbetrag korrekt zu berechnen, um die Wertminderung des Wirtschaftsguts angemessen zu berücksichtigen und die finanzielle Situation des Unternehmens realistisch darzustellen. **
-
Wie berechnet man den abschreibungsbetrag aus?
Um den Abschreibungsbetrag zu berechnen, muss zunächst der Anschaffungswert des Wirtschaftsguts ermittelt werden. Anschließend wird die Nutzungsdauer des Wirtschaftsguts festgelegt, die in Jahren angegeben wird. Der Abschreibungsbetrag pro Jahr ergibt sich dann durch die Formel Anschaffungswert geteilt durch Nutzungsdauer. Alternativ kann auch die lineare Abschreibungsmethode angewendet werden, bei der der Abschreibungsbetrag pro Jahr konstant ist. Es ist wichtig, den Abschreibungsbetrag korrekt zu berechnen, um die Wertminderung des Wirtschaftsguts über die Zeit angemessen zu berücksichtigen. **
-
Wie berechnet man den Abschreibungsbetrag linear?
Der Abschreibungsbetrag linear wird berechnet, indem der Anschaffungswert eines Vermögensgegenstands durch die Nutzungsdauer geteilt wird. Der resultierende Betrag wird dann jedes Jahr als gleichbleibender Betrag abgeschrieben, bis der Vermögensgegenstand vollständig abgeschrieben ist. **
Ähnliche Suchbegriffe für Abschreibungsbetrag
-
Qualität familienrechtspsychologischer Gutachten: Eine empirische Analyse mit Praxiskommentaren, Taschenbuch von , Peter Lang GmbH, InternationalerQualität Familienrechtspsychologischer Gutachten: Eine Empirische Analyse Mit Praxiskommentaren, Taschenbuch Von, Peter Lang Gmbh, Internationaler Verlag Der Wissenschaften, 978-3-631-67456-7, Seitenanzahl: 13640,05 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
PCE Instruments, Detektor, Aerosolmessgerät (Schadstoff Messgerät)Der Multifunktions-Partikelzähler kann die Massenkonzentration, Formaldehyd und TVOC messen. Er ist speziell für die Messung in Innenräumen vorgesehen. Das 320 x 240 Pixel grosse Display zeigt direkt die aktuellen Messwerte an. Durch die einfache Bedienbarkeit und das grosse Display ist dieser Partikelzähler optimal für die Messung in Büroräumen, Schulen und Wohnräumen geeignet. Mithilfe der Datenloggerfunktion können Sie die letzten Parameter jederzeit einsehen. Dank des eingebauten Lithium-Ionen-Akkus können Sie den Partikelzähler frei an Ihrem Arbeitsplatz positionieren.209,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Peter Lang Qualität familienrechtspsychologischer Gutachten: Eine empirische Analyse mit Praxiskommentaren (Deutsch, Softcover, Anette Rohmann) (56038082)Peter Lang Qualität familienrechtspsychologischer Gutachten: Eine empirische Analyse mit Praxiskommentaren (Deutsch, Softcover, Anette Rohmann) (56038082)40,05 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Messung und Prüfung der elektromagnetischen Verträglichkeit (EMV) von Fahrzeugkomponenten mit der Streifenleitung, Taschenbuch von Marius Strobl,Messung Und Prüfung Der Elektromagnetischen Verträglichkeit (emv) Von Fahrzeugkomponenten Mit Der Streifenleitung, Taschenbuch Von Marius Strobl, Grin, 978-3-656-53178-4, Seitenanzahl: 5227,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie berechnet man den Abschreibungsbetrag für ein Wirtschaftsgut? Welchen Einfluss hat der Abschreibungsbetrag auf die steuerliche Gewinnermittlung?
Der Abschreibungsbetrag wird durch die Anschaffungskosten des Wirtschaftsguts, seine Nutzungsdauer und den Abschreibungssatz berechnet. Er mindert den Gewinn und somit auch die Steuerlast des Unternehmens, da er als Betriebsausgabe steuermindernd wirkt. Die Abschreibung wird in der Gewinn- und Verlustrechnung als Aufwand verbucht und wirkt sich somit direkt auf die steuerliche Gewinnermittlung aus. **
-
Wie berechnet man den Abschreibungsbetrag für materielle Anlagegüter? Welche Methoden gibt es, um den Abschreibungsbetrag zu ermitteln?
Der Abschreibungsbetrag für materielle Anlagegüter wird durch die Anschaffungskosten abzüglich des Restwerts und der Nutzungsdauer berechnet. Es gibt verschiedene Methoden zur Ermittlung des Abschreibungsbetrags, darunter die lineare Abschreibung, die degressive Abschreibung und die Leistungsabschreibung. Jede Methode hat ihre eigenen Vor- und Nachteile und wird je nach Unternehmen und Anlagegut ausgewählt. **
-
Wie berechne ich den Abschreibungsbetrag für ein Vermögenswert? Was sind die verschiedenen Methoden, um den Abschreibungsbetrag zu ermitteln?
Der Abschreibungsbetrag für einen Vermögenswert wird berechnet, indem der Anschaffungswert des Vermögenswerts durch die geschätzte Nutzungsdauer geteilt wird. Die verschiedenen Methoden zur Ermittlung des Abschreibungsbetrags sind die lineare Abschreibungsmethode, die degressive Abschreibungsmethode und die Leistungsabschreibungsmethode. Jede Methode hat ihre eigenen Vor- und Nachteile und wird je nach Art des Vermögenswerts und den steuerlichen Vorschriften ausgewählt. **
-
Was ist der Unterschied zwischen dem linearen und dem degressiven Abschreibungsbetrag?
Der lineare Abschreibungsbetrag bleibt über die gesamte Nutzungsdauer konstant, während der degressive Abschreibungsbetrag jedes Jahr abnimmt. Der lineare Abschreibungsbetrag wird durch die Anschaffungskosten und die Nutzungsdauer des Vermögenswerts bestimmt, während der degressive Abschreibungsbetrag durch einen festen Prozentsatz des Restwerts berechnet wird. Der lineare Abschreibungsbetrag eignet sich für Vermögenswerte mit konstanter Nutzung, während der degressive Abschreibungsbetrag für Vermögenswerte mit schnellem Wertverlust geeignet ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.